Páginas

Mostrando postagens com marcador Consumidor. Mostrar todas as postagens

segunda-feira, 5 de janeiro de 2015

Meu Bolso Feliz | Perfil do consumidor consciente

Meu Bolso Feliz | Perfil do consumidor consciente. Foto: Divulgação / Portal Meu Bolso Feliz
O consumidor consciente é aquele que:

- Quando vai comprar qualquer produto, leva em conta o cuidado com o meio ambiente e até com os animais.

- Planeja suas compras antes de fazê-las;

- Não compra por impulso;

- Sabe utilizar o crédito de maneira consciente e equilibrada;

- Sabe que cada ato de consumo implica escolhas importantes, que têm reflexos na vida da comunidade em que vive;

- Se preocupa com o preço e qualidade do produto e não se torna um refém das marcas;

- Sabe que o consumo não é um ato puramente individual – ele tem consequências para a vida de outras pessoas;

- Sabe que cada ato de consumo tem impactos para ele próprio, para as outras pessoas, para o meio-ambiente;

- Se preocupa em buscar o equilíbrio entre satisfação pessoal e sustentabilidade quando consome;

- Busca divulgar as práticas de consumo consciente.

Fonte: Portal Meu Bolso Feliz

terça-feira, 16 de dezembro de 2014

17 milhões de consumidores devem ir às compras de última hora neste Natal, estima SPC Brasil

Pressa e aglomeração nas lojas podem trazer prejuízo ao bolso do brasileiro. 


17 milhões de consumidores devem ir às compras de última hora neste Natal, estima SPC Brasil.
Foto: Portal Meu Bolso Feliz

O jeitinho brasileiro de deixar tudo para a última hora deve prevalecer mais uma vez neste Natal. Se depender do consumidor, os corredores das lojas e dos shopping vão ficar lotados nesse fim de ano. Um estudo realizado pelo SPC Brasil (Serviço de Proteção ao Crédito) e pelo portal de educação financeira Meu Bolso Feliz em todas as capitais brasileiras estima que 17 milhões de consumidores vão deixar para comprar os presentes faltando uma semana para o Natal − no ano passado, este número era de 16,5 milhões de pessoas.
A pesquisa também mostra que apenas 5% dos entrevistados disseram que vão deixar de comprar o presente para aproveitar as liquidações de início de ano. Este percentual sobe para 13%, quando analisados apenas os consumidores com mais de 50 anos e cai para 0% entre os entrevistados de 25 e 34 anos.
Perfil do gasto
Neste ano, o gasto médio do presente de Natal aumentou de R$ 86,59 em 2013 para R$ 122,40 em 2014. Por outro lado, o número médio de presentes comprados deve permanecer estável: 4,3 presentes por consumidor. De acordo com o estudo, a pessoa mais presenteada neste Natal deve ser a mãe, com 56% das intenções, seguida pelos filhos, com 53% das intenções, e pelo cônjuge, com 52%. As roupas (77%), os calçados (50%) e os perfumes (45%) devem ser os presentes mais comprados e também os mais desejados pelo consumidor. Veja as listas completasaqui.
Comprar de última hora é um mau negócio
Na avaliação da economista-chefe do SPC Brasil, Marcela Kawauti, deixar as compras natalinas para a última hora não é uma boa opção para quem pretende gastar menos. "Se o consumidor deixa para comprar em cima da hora, acaba não tendo tempo para pesquisar preços e, consequentemente, desembolsa mais. Sem mencionar o risco dele não encontrar o produto desejado e ter que optar por um bem mais caro, comprometendo o orçamento", explica Kawauti.
Os especialistas do SPC Brasil alertam para o que consumidor, movido pelo estresse e pela empolgação, não acabe fazendo compras sem necessidade. "Na pressa por garantir todos os itens da lista e para não deixar ninguém sem presente, o consumidor acaba dando menos importâncias aos detalhes e cede às compras impulsivas. Sem falar no estresse ocasionado pelas longas filas nos caixas e pela dificuldade para encontrar vaga nos estacionamentos", adverte. O ideal, segundo a economista, é fazer uma lista de todos os presenteados e levar o dinheiro contado que se quer gastar. Dessa forma, não há perigo de exceder o valor previsto.
IPTU, IPVA e material escolar
A economista lembra que após os gastos com as festas de fim de ano, os consumidores são obrigados a arcar com o pagamento de compromissos sazonais de alguns tributos como IPVA, IPTU, seguro do carro e material escolar, o que juntos pressionam o orçamento doméstico.
"Uma dívida feita sem planejamento pode comprometer o orçamento de muitos meses. O efeito imediato das compras impulsivas e não planejadas realizadas no período natalino é a inadimplência, pois somente depois que as contas de início de ano chegarem é que o consumidor vai se dar conta de que o salário não será suficiente para cobrir a soma de todas as parcelas dos presentes comprados", alerta a especialista.
Baixe a pesquisa completa


Fonte: Assessoria de Imprensa do SPC Brasil

sexta-feira, 10 de janeiro de 2014

SPC Brasil dá dicas para o consumidor começar 2014 com as contas em dia

Com tributos e parcelas remanescentes das compras de Natal, o volume de despesas nos primeiros meses do ano é grande e exige organização

Passada a euforia das festas de fim de ano, das compras natalinas com parcelas a perder de vista e das viagens com família e amigos, o consumidor se depara - todos os anos - com uma série de obrigações tributárias, como IPTU, IPVA e matrículas escolares, que se não são bem administradas podem causar sérios prejuízos ao bolso. E para não começar o ano no vermelho, o ideal é se planejar para não contrair novas dívidas.

Na avaliação dos especialistas do SPC Brasil (Serviço de Proteção ao Crédito), não existe uma fórmula mágica para evitar o aperto no bolso. A decisão de sair do vermelho ou então de se manter financeiramente no azul, requer disciplina tanto no planejamento das contas domésticas como na contenção de gastos considerados supérfluos.

“O volume de despesas em janeiro é grande e por isso, a palavra-chave é organização. O planejamento é essencial para que o consumidor saiba para onde está indo o dinheiro. A primeira coisa a se fazer é listar todas as despesas fixas ou ocasionais e avaliar quais são prioritárias, seja pela proximidade de vencimento do boleto ou pelo juro mais alto. Sem esquecer é claro, das contas essenciais para o funcionamento da casa, como luz, água, telefone e supermercado”, orienta a economista do SPC Brasil, Luiza Rodrigues.

A vista ou parcelado?

Segundo os especialistas do SPC Brasil, para o consumidor decidir se vai pagar o IPTU e IPVA a vista ou parcelado, é preciso calcular se o desconto obtido no pagamento das contas a vista é maior do que o valor que esse dinheiro renderia caso estivesse em alguma aplicação financeira.

“O consumidor que guardou parte do décimo terceiro salário ou fez uma reserva mensal de seus rendimentos e possui dinheiro em conta corrente ou poupança, não precisa ter dúvidas: deve pagar os compromissos a vista e aproveitar os descontos oferecidos”, afirma Luiza Rodrigues.
Para quem tem aplicações como CDB ou outros fundos, a economista do SPC Brasil explica que é necessário fazer contas para descobrir se o resgate vale a pena, porque os impostos cobrados e as penalidades por resgate antecipado podem anular o benefício do desconto. “Já quem não tem dinheiro guardado deve inevitavelmente pagar a prazo e iniciar um planejamento desde já para não cometer o mesmo erro no ano que vem”, orienta a economista.

A sugestão dos especialistas do SPC Brasil é que para os próximos anos, o consumidor vá separando todo mês um determinado valor para quitar os compromissos sazonais. “O ideal é que uma pequena economia mensal vá direto para uma conta poupança separada, assim o consumidor não cai na tentação de gastar o dinheiro com outras finalidades”, garante a economista.

Renegociação e substituição de dívidas

Para os consumidores que já estão inadimplentes, além de cortar gastos desnecessários e evitar compras impulsivas, o SPC Brasil recomenda que se faça uma renegociação da dívida com o credor, barganhando condições e formas de pagamento que melhor se encaixam no orçamento.
Os especialistas do SPC Brasil alertam ainda que antes de se buscar algum tipo de financiamento para quitar débitos, é preciso fazer uma avaliação criteriosa dos juros cobrados na operação. “Se o consumidor estiver inadimplente no cartão de crédito ou no cheque especial, a substituição da divida é uma opção que compensa. Para isso, ele pode contrair um empréstimo pessoal com juros mais baixos para quitar a dívida e assim, evitar que ela se transforme numa bola de neve”, explica a economista.

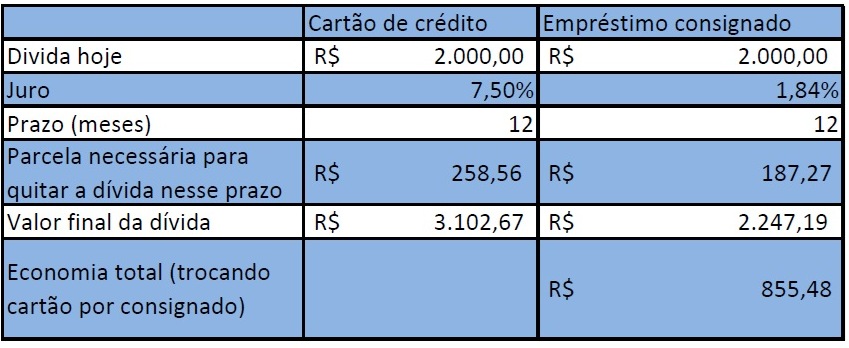
Para ilustrar melhor a evolução da dívida de um cartão de crédito, o departamento econômico do SPC Brasil simulou uma dívida de R$ 2 mil com juros rotativos de 7,5% ao mês. Para quitar essa dívida, o consumidor terá de cortar completamente novos gastos no cartão e ainda desembolsar mensalmente a quantia de R$ 258,56, ao longo de 12 meses. Ao final de um ano, a dívida desse consumidor terá se transformado em R$ 3.102,67, o que equivale a 55% a mais do que o valor inicial do débito (R$ 2.000,00).

Por outro lado, caso o consumidor troque essa dívida no cartão de crédito por outra de valor idêntico na modalidade de um empréstimo pessoal consignado, o resultado será mais favorável, pois os juros do consignado são bem mais baixos (1,84% ao mês em vez de 7,5% ao mês). “Ao final de 12 meses, o consumidor terá gasto R$ 2.247,27 em vez de R$ 3.102,67, o que representa uma economia de 27%.”, resume Luiza Rodrigues.

Simulação de troca de dívida
Fonte: SPC Brasil

“Vale destacar que essa estratégia é válida desde que após o pagamento do débito no cartão, o consumidor não volte a fazer novas dívidas que possam pressionar seu orçamento. Toda modalidade de crédito pode ser algo positivo, dependendo da forma como é utilizado”, explica Luiza Rodrigues.  


Fonte: SPC Brasil

segunda-feira, 15 de abril de 2013

Como não cair na armadilha da dívida falsa


Assessoria de cobrança 'suja' nome de consumidores na tentativa de receber por débitos inexistentes
No fim de janeiro, Leonardo Santiago foi surpreendido por uma carta da Serasa. O comunicado informava que, em razão de uma dívida no valor de R$ 822,64, a empresa de cobrança Unidas AC Assessoria havia solicitado a inclusão do nome dele no cadastro negativo do órgão de proteção ao crédito. Como o consumidor não havia feito nenhuma compra naquele valor e, ao entrar em contato com a empresa, estranhou os procedimentos adotados pela atendente, desconfiou que havia sido vítima de um golpe.
- Ao informar à atendente da Unidas o número do meu celular, ela também queria saber qual era a operadora. Desconfiei da pergunta. Ao questioná-la, começou a gaguejar e demonstrar insegurança na voz. Pedi o número do CNPJ da empresa. Ela pediu para eu aguardar apenas "um instante" e desligou a ligação - conta Santiago.


O consumidor estava certo. Casos denunciando a assessoria de cobrança Unidas AC, por tentativa de receber de consumidores valores referentes a dívidas inexistentes como condição para não entrarem em bancos de dados de devedores, acumulam dezenas de queixas em sites de reclamações e Procons. Entre 1º de janeiro do ano passado e 27 março deste ano, 11 reclamações contra a Unidas referentes a cobrança indevida e negativação de nome foram registradas em Procons dos estados de Rio, Minas Gerais e Santa Catarina. Os dados são do Sistema Nacional de Informações de Defesa do Consumidor (Sindec) do Ministério da Justiça.


Por suspeitar da fraude, desde 28 de fevereiro, a Serasa cancelou o contrato que tinha com a Unidas AC e informou, em nota, que está "avaliando providências legais" a serem tomadas. Dessa forma, não aceita mais a inclusão do nome de nenhum consumidor pela empresa em seu banco de dados de devedores. Parte das vítimas conseguiu descobrir a farsa antes de pagar a dívida falsa cobrada pela assessoria de cobrança.


Sistemas são monitorados


Tanto a Serasa quanto o Serviço de Proteção ao Crédito (SPC) informam que notificam o consumidor apenas por meio comunicado enviado pelos Correios. O documento tem como remetente o órgão de proteção ao crédito, nunca um terceiro. A carta, acrescentam as duas entidades, informa o prazo que se tem, a partir da postagem, para entrar em contato diretamente com o credor, pagar o débito e regularizar a situação. A notificação é prevista pelo artigo 43, parágrafo 2º, do Código de Defesa do Consumidor (CDC).


- Em nenhuma hipótese, o SCP permite que outra empresa envie esse comunicado. Pode ocorrer de a própria empresa com a qual se contraiu o débito enviar carta, mas, mesmo assim, o SPC faz a comunicação - esclarece Nival Martins, superintendente do órgão.


A coordenadora do Núcleo do Superendividamento do Procon-SP, Vera Remedi, orienta o consumidor que recebe a carta a verificar três informações para se certificar da existência da dívida: a origem dela, ligando para o credor; o valor do débito e o contrato da compra. Ao perceber que a dívida não existe, o consumidor deve contestar no órgão de proteção ao crédito a sua inclusão na lista de devedores.


- O que de forma alguma se deve fazer é, num impulso, ao ver o nome vinculado à Serasa ou ao SPC, correr e pagar a dívida sem ter certeza de que ela realmente existe e está sendo cobrada pelo credor original. Pois, depois de paga, se for golpe não há como reaver o dinheiro - alerta Vera.


Apesar de ser comum o relato de consumidores que sofreram golpes ou tentativas usando os dois órgãos de proteção ao crédito, nenhuma das duas entidades informou a quantidade de casos que já apuraram nesse sentido. SPC e Serasa explicaram, no entanto,que as empresas com as quais mantêm contrato só podem acessar o sistema de informações para inclusão ou exclusão de consumidores mediante preenchimento de senhas e logins. Todas as movimentações são gravadas para consulta posterior.


- Quando o golpe é dado pela internet, o que é mais comum, é mais difícil de rastrear a origem porque geralmente é muito bem feito. Por isso, a pessoa que receber um e-mail dizendo que tem dívida com o SPC não deve clicar em link nenhum, porque pode se tratar de um vírus ou de um mecanismo para roubar dados pessoais - orienta Martins.


Para testar o golpe, a repórter ligou na segunda-feira para a Unidas AC Assessoria e informou ter recebido carta sobre inclusão de nome no cadastro de devedores da Serasa. Uma atendente informou que, para que a origem da dívida fosse localizada, era preciso informar o CPF. Depois disso, um outro funcionário entraria em contato para repassar a informação. Ao ser perguntada sobre a quem o pagamento da dívida deveria ser feito, a funcionária informou que à Unidas. Mas disse desconhecer se o montante seria repassado ao credor pela assessoria.


Ontem, a repórter voltou a entrar em contato com a empresa - cuja sede informada à Receita Federal fica no bairro São Domingos, na capital paulista -, mas, desta vez, em nome do GLOBO, solicitando que se manifestasse sobre as denúncias de fraude. No entanto, em quatro conversas telefônicas a atendente informou que não havia ninguém da gerência para tratar do assunto. E, ao ser indagada sobre um outro canal de comunicação com a direção, cortou a ligação em todas as tentativas.


Fonte: O Globo

quinta-feira, 14 de fevereiro de 2013

Demanda do consumidor por crédito aumenta em janeiro


Da Agência Brasil

O número de consumidores em busca de crédito aumentou 2,2% em janeiro na comparação com dezembro e 12,3% na comparação com igual período do ano passado, segundo o Indicador Serasa Experian da Demanda do Consumidor por Crédito. A maior procura em relação ao mês anterior ficou concentrada nas regiões Sul (6,9%); Centro-Oeste (4,3%) e Sudeste (1,9%). No Norte houve queda de 1% e no Nordeste, recuo de 1,4%.  
O crescimento da demanda foi observado em todas as faixas de renda, mas com percentual de alta maior entre os que ganham mais de R$ 10 mil por mês (3,8%). Na faixa de renda de R$ 5 mil a R$ 10 mil foi constatada alta de 3,7%; entre os que ganham de R$ 2 mil a R$ 5 mil, alta de 3,2%; entre R$ 1 mil e R$ 2 mil (2,8%); entre R$ 500 e R$ 1 mil (1,5%) e até R$ 500 (0,5%).
Na análise dos economistas da Serasa Experian, um conjunto de situações tem levado a maior busca por crédito, entre elas, a regularização de dívidas atrasadas, o que reabilita o consumidor a solicitar novos empréstimos ou crediário. Além disso, na avaliação dos especialistas, o movimento foi estimulado pelos juros mais baixos, pelo aumento da concorrência entre as instituições financeiras e em razão do “bom momento vivido pelo mercado de trabalho”.