Páginas

Mostrando postagens com marcador diz SPC Brasil. Mostrar todas as postagens

sábado, 8 de novembro de 2014

Comércio deve contratar 138 mil temporários até o fim do ano, revela pesquisa SPC Brasil

Varejo chama atenção por concentrar cerca de 66% das vagas geradas pela economia.  Salário   pago   por  empresários,  em  média,  será   de  R$ 724

Imagem meramente ilustrativa. Foto: Blog Negócios & Informes
Uma pesquisa realizada pelo Serviço de Proteção ao Crédito (SPC Brasil) para mapear o perfil do trabalhador temporário procurado pelo comércio no final do ano revela que o setor deve preencher cerca de 138,9 mil vagas até dezembro. De acordo com o estudo, a média de contratações é de quase três (2,98) funcionários por empresa. Para chegar a estas conclusões, o SPC Brasil ouviu 623 empresários em todo o país.

“As festas de fim de ano costumam movimentar praticamente todos os setores da economia, mas o varejo chama a atenção por concentrar cerca de 66% das vagas temporárias geradas em todo o país neste período”, explica a economista-chefe do SPC Brasil, Marcela Kawauti.

Baixo crescimento

Por outro lado, a pesquisa mostra que a atividade comercial brasileira ? assim como o restante da economia ? tem sofrido os efeitos do baixo crescimento. “79,4% dos varejistas consultados acreditam que o número de contratações temporárias não deve crescer em 2014, em comparação com 2013, o que deixa explícito a baixa confiança do empresariado brasileiro”, avalia Kawauti.

Além disso, segundo a economista, 68,5% dos empresários não pretendem efetivar os temporários depois do vencimento do contrato. “Vale pontuar que para 62,2% dos entrevistados, as contratações devem durar, em média, três meses”, ressalta.

Perfil do temporário

De modo geral, 34,3% dos empresários entrevistados procuram profissionais que têm entre 25 e 34 anos, seguidos pela faixa etária de 18 a 24 anos (28,5%). Quanto à qualificação, a maioria dos comerciantes buscam funcionários que possuam ensino médio, no mínimo. 75,6% das vagas serão oferecidas para as funções de vendedor de loja e balconista. Em seguida aparecem as oportunidades para caixas 31,8%) e estoquistas e repositores (24,6%).

O estudo também procurou identificar as habilidades mais valorizadas na hora de contratar um temporário. Praticamente cinco em cada dez (48,9%) comerciantes citaram o dinamismo (48,9%), responsabilidade (37,8%) e boa comunicação (28,9%) como as características mais importantes para preencher um posto no varejo.

Carga horária e remuneração

Sete em cada dez varejistas (71,4%) procuram funcionários com disponibilidade para trabalhar entre 6 e 8 horas diárias. Já com relação à remuneração, mais da metade (57,4%) do empresariado deve pagar, em média, até um salário mínimo por mês para cada empregado, enquanto que 24,4% afirmam ter intenção de pagar dois salários mínimos. De acordo com a pesquisa, os pagamentos no comércio devem ocorrer por meio de salários e benefícios (32,8%) ou por salários e comissões (31,0%).


Informações à imprensa

Guilherme de Almeida
(61) 3213-2030 | (61) 8350 3942
guilherme.dealmeida@inpresspni.com.br


Vinícius Bruno
(11) 3251-2035 | (11) 9-7142-0742 | (11) 9-4161-6181
vinicius.bruno@inpressoficina.com.br

terça-feira, 25 de março de 2014

Recuperação de crédito aumenta 2,23% em fevereiro, diz SPC Brasil

Mutirão recupera crédito de consumidores em
Campos, no RJ.  (Foto: Roberto Jóia/
Prefeitura de Campos)
O número de dívidas em atraso regularizadas cresceu 2,23% em fevereiro, na comparação com o mesmo período de 2013, segundo indicador do SPC Brasil, divulgado nesta segunda-feira (24). O dado é obtido a partir da quantidade de exclusões dos registros de inadimplência e reflete o volume de débitos quitados.
De acordo com o SPC Brasil, a alta do indicador foi mais fraca frente a outros períodos. Em janeiro, a variação nessa mesma base de comparação havia sido de 9,12% e em fevereiro de 2013, de 8,50%. No acumulado do bimestre, o volume de dívidas quitadas soma alta de 5,57%.
Já em relação ao mês anterior, fevereiro contra janeiro, o indicador recuou 0,42%. "A queda do número quando comparada ao mês imediatamente anterior é típica de fevereiro, por causa da maior dificuldade das famílias em pagar os compromissos financeiros de início de ano, como IPTU, IPVA e despesas escolares", afirmou o SPC em nota.
“Os dados revelam que o número de cancelamentos junto ao SPC Brasil cresce a um ritmo cada vez menor. Alguns fatores relacionados ao desaquecimento da economia, como juros e inflação em alta e desaceleração da massa salarial, explicam a maior dificuldade de parte dos brasileiros em regularizar suas pendências”, afirma a economista do SPC Brasil, Luiza Rodrigues.

Fonte: G1

sexta-feira, 14 de fevereiro de 2014

Pessoas que se atrasam em compromissos sofrem mais de descontrole financeiro, diz SPC Brasil

Pesquisa mostra que pessoas que têm hábitos como estudar na véspera de provas ou chegar atrasadas em compromissos tendem a poupar menos

Uma pesquisa nacional encomendado pelo SPC Brasil (Serviço de Proteção ao Crédito) para avaliar como o brasileiro administra as próprias finanças mostrou que o grau de disciplina e comprometimento das pessoas com atividades e compromissos simples do dia a dia pode dizer muito sobre a relação delas com o próprio dinheiro. De maneira geral, o estudo mostrou que entrevistados indisciplinados que têm hábitos como o de estudar na véspera de provas, chegar atrasado em compromissos ou ser relapso no trabalho também têm menos controle financeiro do que os entrevistados mais disciplinados.
Inicialmente os pesquisadores estabeleceram três perfis comportamentais para os pesquisados, com base nas respostas de cada um sobre hábitos de estudo, comportamento no trabalho e sobre a postura diante de compromissos simples do dia a dia como o de chegar no horário marcado encontros. Os entrevistados foram classificados como pessoas organizadas, pessoas que tentam ser organizadas e pessoas desorganizadas.
Classificação
Percentual
Descrição
Pessoas organizadas
24%
Estudam/estudavam diariamente, planejam todas as tarefas diárias, sempre chegam no horário estabelecido e seguem suas metas.
Pessoas que tentam ser organizadas
62%
Estudam/estudavam ocasionalmente, procuram se planejar, às vezes se atrasam e estabelecem metas, mas perdem a motivação com o passar do tempo.
Pessoas desorganizadas
14%
Estudam/estudavam somente na véspera da prova ou não estudam/estudavam hora alguma, se atrasam muitas vezes, às vezes estabelecem metas, mas raramente conseguem atingí-las e, ainda, não costumam se planejar nunca

Cheque especial
Os pesquisadores identificaram um descolamento comportamental entre os três grupos logo nas primeiras perguntas sobre a estabilidade financeira de cada um. A pesquisa revela que o percentual de entrevistados desorganizados que já entrou alguma vez no cheque especial, por exemplo, é mais que o dobro em relação à parcela de consumidores organizados. O percentual é de 11% entre os consumidores organizados, de 21% entre os que tentam ser e de 25% entre os desorganizados.  “Ao contrário do que diz o senso comum das pessoas, as causas do descontrole financeiro não estão relacionadas à classe social ou ao grau de escolaridade do consumidor, mas ao comportamento de cada um. De maneira geral, vimos que pessoas organizadas e planejadoras têm uma gestão financeira mais saudável e totalmente coerente com o restante das práticas do dia a dia”, comenta a economista-chefe do SPC Brasil, Luiza Rodrigues.
Fim do mês
Também foram detectadas diferenças comportamentais nos três perfis quanto à gestão das despesas de casa. Quando perguntados se conseguem chegar ao final do mês com todas as contas pagas, os organizados não têm dúvidas: 64% respondem que sim e que “ainda sobra um pouco de dinheiro”. Por outro lado, a parcela que responde sim a esta pergunta entre os que tentam ser organizados cai para 45% e chega em 39% entre os entrevistados desorganizados.
Preparo para emergências
A pesquisa também mostrou que a desorganização tem reflexos no preparo do consumidor para emergências. Em uma situação hipotética de emergência — como perda de emprego ou problema de saúde — 50% dos entrevistados organizados teriam como recorrer à poupança ou a outro tipo de aplicação para sair do sufoco. O percentual entre os que tentam ser organizados e recorrem a esse tipo de reserva é de 41% e cai para 36% entre os desorganizados.
Segundo os pesquisadores, uma análise conjunta dos dados demonstra como as pessoas organizadas tendem a manter uma gestão financeira mais saudável no dia a dia, coerente com seus comportamentos em geral. Elas demonstram não comprar além das possibilidades, ter controle das contas e saber o momento correto de recorrer à poupança. Por outro lado, os desorganizados caminham em sentido oposto – porém este comportamento demonstra ser condizente com a falta de planejamento em outras atividades diárias em geral.
Os pesquisadores concluíram ser possível fazer uma correlação entre a desorganização das vidas pessoal e profissional com o descontrole das finanças. Os dados demonstram que os aspectos comportamentais e culturais de cada um têm impactos determinantes na gestão do próprio patrimônio. “A pesquisa reforça a tese de que os hábitos e valores que foram construídos desde cedo no ambiente familiar serão determinantes ao longo da vida do cidadão como consumidor. Isso torna ainda mais relevante implementar iniciativas relacionadas à educação financeira junto a crianças e adolescentes — não de forma isolada, mas de uma maneira interdisciplinar”, afirma a Luiza Rodrigues.
Além disso, na visão do SPC Brasil, o contexto histórico-econômico do Brasil pode ajudar a explicar o fato de uma parcela significativa da amostra ser composta por pessoas com um perfil de desorganização financeira. “Temos gerações inteiras marcadas por períodos de instabilidade econômica e por hiperinflação, o que dificultava muito fazer um planejamento financeiro a médio e longo prazo. Sem mencionar que o recente boom da oferta de crédito deu uma repentina oportunidade de compra às pessoas, sem orientá-las corretamente sobre como consumir de forma consciente”, avalia Luiza Rodrigues.
Metolodogia
A pesquisa sobre Educação Financeira no Brasil foi realizada entre os dias 18 e 24 de dezembro de 2013 e entrevistou 656 consumidores de todas as classes econômicas, das 27 capitais brasileiras. Foram consideradas apenas as pessoas com mais de 18 anos e que possuem renda própria (excluindo analfabetos). A margem de erro do estudo é de 3,8 pontos percentuais para um intervalo de confiança de 95%.


Fonte: Assessoria de Imprensa da CNDL

quarta-feira, 18 de setembro de 2013

70% dos consumidores não tomam qualquer garantia, quando emprestam o nome, diz SPC Brasil

Especialistas do SPC recomendam ao consumidor tomar uma série de cuidados para não se comprometer com dívidas alheias. O maior risco é cair na inadimplência


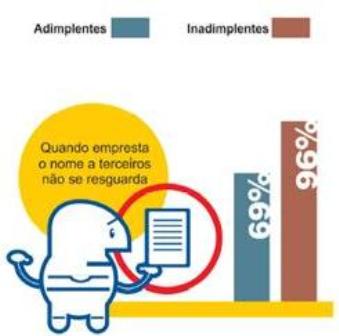
“Seu nome é o seu maior patrimônio”. A frase é dita por muitos, mas nem todos tomam o devido cuidado na hora de preservar esse bem. Uma pesquisa nacional realizada pelo Serviço de Proteção ao Crédito (SPC Brasil) e pela Confederação Nacional de Dirigentes Lojistas (CNDL) com consumidores inadimplentes e adimplentes descobriu que sete em cada dez entrevistados não se previnem quando emprestam o próprio nome para que terceiros realizem compras.


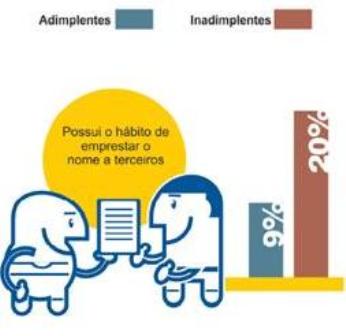
De acordo com o levantamento, a incidência é ainda maior entre os consumidores inadimplentes. Pelo menos 20% dos inadimplentes admitem ter o costume de emprestar o próprio nome a terceiros e, dentre esse percentual, 96% reconhecem que não se resguardam contra eventuais riscos de calote, uso indevido do nome ou a possibilidade de ficar com o ‘nome sujo’. Apenas 2% afirmaram que elaboram um contrato com o solicitante, 2% ficam com um cheque pré-datado e menos de 1% fazem uma nota promissória.


A mesma pergunta feita aos adimplentes demonstra que eles são mais cautelosos. O percentual de quem empresta o nome cai para 9% e o índice dos que não se resguardam com nenhuma garantia também diminui para 69%. Desse grupo de adimplentes que emprestam o nome, 30% procuram alguma contrapartida, como firmar contrato entre as partes (15%), receber um cheque pré-datado (7%), reter o documento do ‘tomador do nome’ (5%) ou emitir uma nota promissória (3%).


Na avaliação do gerente financeiro do SPC Brasil, Flávio Borges, grande parte dos empréstimos de nome é feita para pessoas muito próximas, geralmente um familiar ou amigo e a proximidade da relação acaba sendo um dos fatores de constrangimento para a recusa do pedido. Segundo dados do SPC, 45% dos entrevistados se sentiriam constrangidos em cobrar a divida atrasada de algum parente que lhes estivessem devendo.

“O consumidor que acaba cedendo aos pedidos, precisa ter em mente que geralmente a pessoa que pede esse tipo de favor já tem o próprio nome com restrição, ou seja, ele já demonstra de antemão que tem dificuldade em pagar suas contas”, alerta Borges.


A pesquisa mostra que mesmo com a recente expansão do crédito no país e o ingresso de mais brasileiros no mercado de consumo graças ao aumento da renda e emprego, o hábito de emprestar nomes a terceiros está mais comum. Em 2012, segundo dados também do SPC, apenas 5% dos consumidores com as contas em dia admitiam ter o costume de emprestar o próprio nome para que outros realizem compras, ao passo que na pesquisa de 2013, o percentual aumentou para 9%.


Razões do empréstimo

De acordo com Borges, as principais motivações para o empréstimo de nome são a restrição ao crédito - por estarem na lista de inadimplentes -, e dificuldades para obter financiamentos, devido a não comprovação de renda ou baixo limite de crédito.

Um outro estudo do SPC Brasil, realizado recentemente, mostrou que 47% dos entrevistados já tiveram acesso ao crédito negado na hora de realizar alguma compra. O percentual é maior entre os consumidores da classe C (54%) contra 39% das classes A e B.

A mesma pesquisa mostrou que 41% dos entrevistados já se utilizaram do nome de terceiros para fazer compras e o percentual volta a se apresentar com mais frequência entre os consumidores da classe C (48%) contra 36% dos que se enquadram nas classes A e B. As três razões mais citadas para quem teve dificuldade para ter acesso ao crédito é estar inadimplente (36%), não possuir renda suficiente (33%) ou não ter condições de comprovar renda fixa (23%).


Como evitar dor de cabeça

O conselho do SPC é o de nunca emprestar o nome, mesmo que o autor do pedido seja algum parente próximo ou amigo íntimo. “Dizer ‘não’ pode acabar com a amizade, mas se a pessoa diz “sim”, corre o risco de perder não somente o amigo, mas também dinheiro e ficar com o nome sujo”, alerta Borges.


Ao assumir a divida de terceiros, por ingenuidade, falta de cuidado ou por uma simples gentileza, a pessoa passa a arcar com todas as consequências, caso o tomador do nome emprestado não consiga honrar o compromisso assumido.


“Perante a lei, a responsabilidade sobre a dívida é de quem a contratou, independentemente se foi para beneficio próprio ou uso de terceiros. Em casos de CPF negativado por empréstimo de nome não há nada que possa ser feito. O prejudicado será quem emprestou o nome. Por isso a importância de se evitar esse tipo de hábito ou de pelo menos, se resguardar caso ele seja feito”, alerta o especialista.


Metodologia

A pesquisa do SPC Brasil foi realizado com o objetivo de traçar o perfil e os hábitos de consumidores adimplentes e inadimplentes no Brasil. Para isso, foram ouvidas 1.238 pessoas em todas as 27 capitais brasileiras.  

Fonte: CNDL